Domain kmu-center.de kaufen?
Wir ziehen mit dem Projekt
kmu-center.de um.
Sind Sie am Kauf der Domain
kmu-center.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kmu-center.de kaufen?
Welche Unterlagen für Finanzierung Immobilie?
Welche Unterlagen werden für die Finanzierung einer Immobilie benötigt? In der Regel werden Einkommensnachweise wie Gehaltsabrechnungen oder Steuerbescheide verlangt, um die finanzielle Situation des Kreditnehmers zu prüfen. Zudem werden Informationen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Auch Angaben zu bestehenden Verbindlichkeiten und Eigenkapital sind wichtige Unterlagen für die Finanzierung einer Immobilie. Es kann auch erforderlich sein, eine Schufa-Auskunft oder andere Bonitätsnachweise vorzulegen. Es empfiehlt sich, im Vorfeld mit der Bank oder dem Finanzierungspartner zu klären, welche konkreten Unterlagen für die Finanzierung benötigt werden. **
Wie funktioniert die Finanzierung einer Immobilie?
Die Finanzierung einer Immobilie erfolgt in der Regel durch die Aufnahme eines Immobilienkredits bei einer Bank oder einem anderen Kreditinstitut. Dabei wird ein bestimmter Betrag als Darlehen aufgenommen, der dann über einen vereinbarten Zeitraum zurückgezahlt wird. Die Bank prüft dabei die Bonität des Kreditnehmers, das heißt, ob dieser in der Lage ist, die monatlichen Raten zu bedienen. Zudem wird die Immobilie selbst oft als Sicherheit für den Kredit verwendet. Die genauen Konditionen, wie Zinssatz, Laufzeit und Tilgung, werden individuell zwischen Kreditnehmer und Bank vereinbart. **
Ähnliche Suchbegriffe für Immobilie
Top-Angebote
Produkte zum Begriff Immobilie:
-
Microsoft Project 2016, Projektmanagement, Deutsch, WinFühren Sie Ihre Projekte zum Erfolg Vereinfachen Sie das Projektmanagement, und arbeiten Sie mit den richtigen Werkzeugen für Projektmanager, Projektteams und Entscheidungsträger von praktisch überall aus zusammen. Für Teammitglieder Mit unserer Projektmanagementsoftware können die Mitglieder von Projektteams Vorgänge verwalten, zusammenarbeiten, Arbeitszeittabellen einreichen sowie Probleme und Risiken melden. Für Projektmanager Versetzen Sie Ihre Projektmanager in die Lage, Ressourcen, Budgets und Terminpläne zu analysieren, und sorgen Sie so für ein einfaches und reibungsloses Projektmanagement. Darüber hinaus können Projektmanager mit detaillierten, einfach anpassbaren und sofort einsatzbereiten Berichten im Handumdrehen den Projektfortschritt messen und den Ressourcenbedarf einschätzen. Für die Geschäftsführung und das PMO Versetzen Sie die Geschäftsführung in die Lage, die Business-Treiber zu definieren, die strategischen Auswirkungen von konkurrierenden Vorschlägen zu überblicke509,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
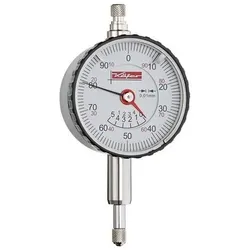
KÄFER Kleinmessuhr KMU 4/5 TK-100 5mm Abl.0,01mm - 10287mit konzentrischer -mmAnzeigeAbmessungen nach DIN EN ISO 463beide Zeiger konzentrisch angeordnet , dadurch wird eine besonders übersichtliche Ablesung ermöglichtEinspannschaft (Ø 8 mm h6) und Messbolzen aus nichtrostendem Stahlverstellbare ToleranzmarkenAußenring-Ø 40 mm Weitere technische Eigenschaften:1 Zeigerumdrehung: 1mmprüfpflichtig: ja Kalibrierung auf Anfrage und gegen Aufpreis.MerkmaleMessbereich: 5 mmAblesung: 0,01 mmModell: KMU 4/5 TK-100 Marke: KÄFER50,19 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wie gestaltet man die Finanzierung beim Kauf einer Immobilie optimal?
1. Vergleiche verschiedene Angebote von Banken und Finanzierungsinstituten, um die besten Konditionen zu erhalten. 2. Achte auf eine solide Eigenkapitalquote, um die Zinsbelastung zu reduzieren. 3. Berate dich mit einem Finanzexperten, um die optimale Finanzierungsstrategie für deine individuelle Situation zu finden. **
-
Wie finde ich die passende Finanzierung für den Kauf einer Immobilie?
1. Recherchiere verschiedene Finanzierungsmöglichkeiten wie Bankkredite, Bausparverträge oder staatliche Förderprogramme. 2. Vergleiche die Konditionen der verschiedenen Anbieter hinsichtlich Zinsen, Laufzeiten und Gebühren. 3. Berate dich mit einem Finanzberater oder Immobilienmakler, um die für dich passende Finanzierung zu finden. **
-
Wie können Kontrollinstrumente in den Bereichen Qualitätsmanagement, Prozessoptimierung und Risikomanagement eingesetzt werden, um die Leistung und Effizienz von Organisationen zu verbessern?
Kontrollinstrumente im Qualitätsmanagement können eingesetzt werden, um die Einhaltung von Qualitätsstandards zu überwachen und sicherzustellen, dass Produkte und Dienstleistungen den Anforderungen der Kunden entsprechen. Im Bereich der Prozessoptimierung können Kontrollinstrumente verwendet werden, um den Fortschritt und die Effizienz von Arbeitsabläufen zu überwachen und Engpässe oder ineffiziente Prozesse zu identifizieren. Im Risikomanagement können Kontrollinstrumente eingesetzt werden, um potenzielle Risiken zu identifizieren, zu bewerten und zu überwachen, um die Organisation vor unerwarteten Ereignissen zu schützen und die Auswirkungen zu minimieren. Durch den Einsatz von Kontrollinstrumenten in diesen Bereichen können Organisationen ihre Leistung und Effizienz verbessern, indem sie Proble **
-
Was ist die optimale Dauer für eine Zinsbindung bei der Finanzierung einer Immobilie?
Die optimale Dauer für eine Zinsbindung hängt von individuellen Faktoren wie der persönlichen Risikobereitschaft und den aktuellen Zinsentwicklungen ab. In der Regel wird eine Zinsbindung von 10 bis 15 Jahren empfohlen, um von langfristig niedrigen Zinsen zu profitieren und gleichzeitig Flexibilität zu wahren. Eine längere Zinsbindung kann Sicherheit bieten, aber zu höheren Zinsen führen. **
Welche Unterlagen werden üblicherweise für die Finanzierung eines Projekts oder einer Immobilie benötigt?
Für die Finanzierung eines Projekts oder einer Immobilie werden üblicherweise Einkommensnachweise, Kontoauszüge und eine Selbstauskunft benötigt. Zudem werden oft auch Informationen über das zu finanzierende Objekt sowie eine Schufa-Auskunft angefordert. Je nach Finanzierungsinstitut können zusätzliche Unterlagen wie Bauzeichnungen, Baugenehmigungen oder Gutachten erforderlich sein. **
Was sind die Vor- und Nachteile einer langen Zinsbindung bei der Finanzierung einer Immobilie?
Vorteile einer langen Zinsbindung sind Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind, und Schutz vor steigenden Zinsen. Nachteile sind höhere Zinsen im Vergleich zu kurzen Zinsbindungen und geringere Flexibilität, falls sich die persönliche Situation ändert. **
Top-Angebote
Produkte zum Begriff Immobilie:
-
Microsoft Project 2016, Projektmanagement, Deutsch, WinFühren Sie Ihre Projekte zum Erfolg Vereinfachen Sie das Projektmanagement, und arbeiten Sie mit den richtigen Werkzeugen für Projektmanager, Projektteams und Entscheidungsträger von praktisch überall aus zusammen. Für Teammitglieder Mit unserer Projektmanagementsoftware können die Mitglieder von Projektteams Vorgänge verwalten, zusammenarbeiten, Arbeitszeittabellen einreichen sowie Probleme und Risiken melden. Für Projektmanager Versetzen Sie Ihre Projektmanager in die Lage, Ressourcen, Budgets und Terminpläne zu analysieren, und sorgen Sie so für ein einfaches und reibungsloses Projektmanagement. Darüber hinaus können Projektmanager mit detaillierten, einfach anpassbaren und sofort einsatzbereiten Berichten im Handumdrehen den Projektfortschritt messen und den Ressourcenbedarf einschätzen. Für die Geschäftsführung und das PMO Versetzen Sie die Geschäftsführung in die Lage, die Business-Treiber zu definieren, die strategischen Auswirkungen von konkurrierenden Vorschlägen zu überblicke509,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unterlagen für Finanzierung Immobilie?
Welche Unterlagen werden für die Finanzierung einer Immobilie benötigt? In der Regel werden Einkommensnachweise wie Gehaltsabrechnungen oder Steuerbescheide verlangt, um die finanzielle Situation des Kreditnehmers zu prüfen. Zudem werden Informationen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Auch Angaben zu bestehenden Verbindlichkeiten und Eigenkapital sind wichtige Unterlagen für die Finanzierung einer Immobilie. Es kann auch erforderlich sein, eine Schufa-Auskunft oder andere Bonitätsnachweise vorzulegen. Es empfiehlt sich, im Vorfeld mit der Bank oder dem Finanzierungspartner zu klären, welche konkreten Unterlagen für die Finanzierung benötigt werden. **
-
Wie funktioniert die Finanzierung einer Immobilie?
Die Finanzierung einer Immobilie erfolgt in der Regel durch die Aufnahme eines Immobilienkredits bei einer Bank oder einem anderen Kreditinstitut. Dabei wird ein bestimmter Betrag als Darlehen aufgenommen, der dann über einen vereinbarten Zeitraum zurückgezahlt wird. Die Bank prüft dabei die Bonität des Kreditnehmers, das heißt, ob dieser in der Lage ist, die monatlichen Raten zu bedienen. Zudem wird die Immobilie selbst oft als Sicherheit für den Kredit verwendet. Die genauen Konditionen, wie Zinssatz, Laufzeit und Tilgung, werden individuell zwischen Kreditnehmer und Bank vereinbart. **
-
Wie gestaltet man die Finanzierung beim Kauf einer Immobilie optimal?
1. Vergleiche verschiedene Angebote von Banken und Finanzierungsinstituten, um die besten Konditionen zu erhalten. 2. Achte auf eine solide Eigenkapitalquote, um die Zinsbelastung zu reduzieren. 3. Berate dich mit einem Finanzexperten, um die optimale Finanzierungsstrategie für deine individuelle Situation zu finden. **
-
Wie finde ich die passende Finanzierung für den Kauf einer Immobilie?
1. Recherchiere verschiedene Finanzierungsmöglichkeiten wie Bankkredite, Bausparverträge oder staatliche Förderprogramme. 2. Vergleiche die Konditionen der verschiedenen Anbieter hinsichtlich Zinsen, Laufzeiten und Gebühren. 3. Berate dich mit einem Finanzberater oder Immobilienmakler, um die für dich passende Finanzierung zu finden. **
Ähnliche Suchbegriffe für Immobilie
-
KÄFER Kleinmessuhr KMU 4/5 TK-100 5mm Abl.0,01mm - 10287mit konzentrischer -mmAnzeigeAbmessungen nach DIN EN ISO 463beide Zeiger konzentrisch angeordnet , dadurch wird eine besonders übersichtliche Ablesung ermöglichtEinspannschaft (Ø 8 mm h6) und Messbolzen aus nichtrostendem Stahlverstellbare ToleranzmarkenAußenring-Ø 40 mm Weitere technische Eigenschaften:1 Zeigerumdrehung: 1mmprüfpflichtig: ja Kalibrierung auf Anfrage und gegen Aufpreis.MerkmaleMessbereich: 5 mmAblesung: 0,01 mmModell: KMU 4/5 TK-100 Marke: KÄFER50,19 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
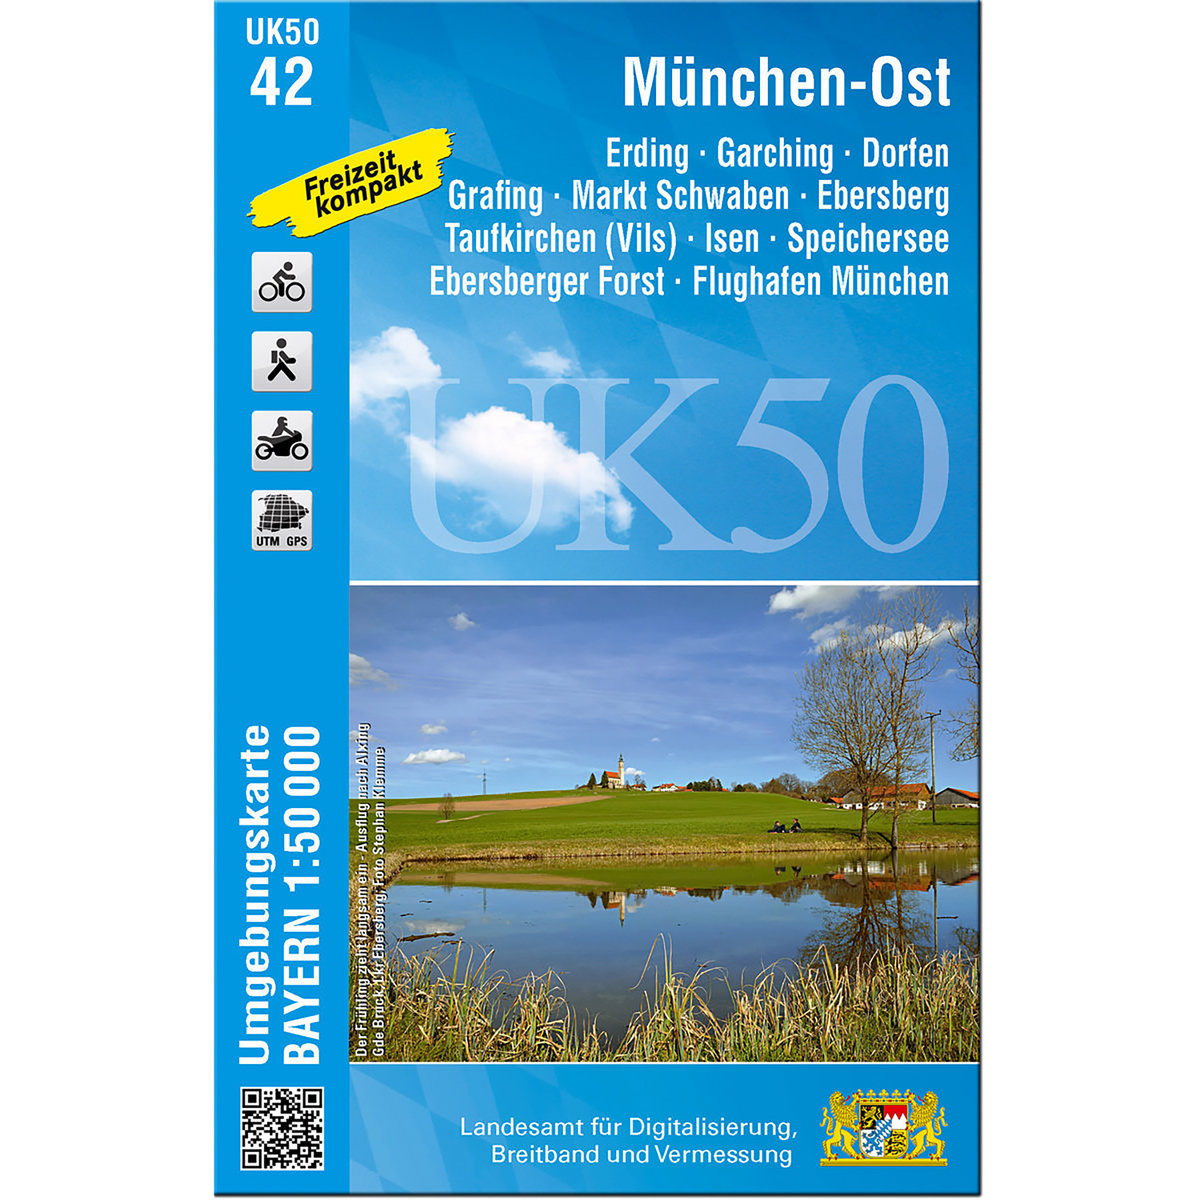
Landesamt Digitalisierung, Breitband, Vermessung UK 50-42 München Ost Topografische Karten blauTopografische Rad- und Wanderkarte 1:50 000 Freising, Taufkirchen (Vils), Garching bei München, Markt Schwaben, Grafing bei München, Höhenkirchen-Siegertsbrunn, Ismaning, Velden, Glonn, Ebersberger Forst, Höhenkirchener Forst, Erdinger Moos, Isental, Mittlere Isar8,70 €*Versand: 3,45 €Sichere Weiterleitung zum Anbieter
-
Wie können Kontrollinstrumente in den Bereichen Qualitätsmanagement, Prozessoptimierung und Risikomanagement eingesetzt werden, um die Leistung und Effizienz von Organisationen zu verbessern?
Kontrollinstrumente im Qualitätsmanagement können eingesetzt werden, um die Einhaltung von Qualitätsstandards zu überwachen und sicherzustellen, dass Produkte und Dienstleistungen den Anforderungen der Kunden entsprechen. Im Bereich der Prozessoptimierung können Kontrollinstrumente verwendet werden, um den Fortschritt und die Effizienz von Arbeitsabläufen zu überwachen und Engpässe oder ineffiziente Prozesse zu identifizieren. Im Risikomanagement können Kontrollinstrumente eingesetzt werden, um potenzielle Risiken zu identifizieren, zu bewerten und zu überwachen, um die Organisation vor unerwarteten Ereignissen zu schützen und die Auswirkungen zu minimieren. Durch den Einsatz von Kontrollinstrumenten in diesen Bereichen können Organisationen ihre Leistung und Effizienz verbessern, indem sie Proble **
-
Was ist die optimale Dauer für eine Zinsbindung bei der Finanzierung einer Immobilie?
Die optimale Dauer für eine Zinsbindung hängt von individuellen Faktoren wie der persönlichen Risikobereitschaft und den aktuellen Zinsentwicklungen ab. In der Regel wird eine Zinsbindung von 10 bis 15 Jahren empfohlen, um von langfristig niedrigen Zinsen zu profitieren und gleichzeitig Flexibilität zu wahren. Eine längere Zinsbindung kann Sicherheit bieten, aber zu höheren Zinsen führen. **
-
Welche Unterlagen werden üblicherweise für die Finanzierung eines Projekts oder einer Immobilie benötigt?
Für die Finanzierung eines Projekts oder einer Immobilie werden üblicherweise Einkommensnachweise, Kontoauszüge und eine Selbstauskunft benötigt. Zudem werden oft auch Informationen über das zu finanzierende Objekt sowie eine Schufa-Auskunft angefordert. Je nach Finanzierungsinstitut können zusätzliche Unterlagen wie Bauzeichnungen, Baugenehmigungen oder Gutachten erforderlich sein. **
-
Was sind die Vor- und Nachteile einer langen Zinsbindung bei der Finanzierung einer Immobilie?
Vorteile einer langen Zinsbindung sind Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind, und Schutz vor steigenden Zinsen. Nachteile sind höhere Zinsen im Vergleich zu kurzen Zinsbindungen und geringere Flexibilität, falls sich die persönliche Situation ändert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.